該局特別提醒,營利事業於辦理113年度營利事業所得稅結算申報時,請檢視有無上述情形,並依相關法令規定正確填報。如仍有不明瞭之處,歡迎至該局網站(https://www.ntbna.gov.tw)查詢相關法令或利用免費服務電話0800-000321洽詢,該局將竭誠提供詳細諮詢服務。
新聞稿聯絡人:營所稅組 李股長
聯絡電話:(03)3396789轉1350
財政部北區國稅局表示,防杜營利事業藉於低稅負國家或地區(下稱低稅負區)成立無實質營運活動之受控外國企業(下稱CFC),將盈餘保留不分配,規避我國稅負,營利事業CFC制度自112年度施行,為協助營利事業正確申報納稅,特別整理CFC申報常見四大錯誤或疏漏態樣,提醒注意:
一、低稅負國家或地區判別錯誤:誤認低稅負區僅限於財政部公告之參考名單,惟財政部公告之參考名單僅供參考,且該名單不包括關係企業所在國家或地區對特定區域或特定類型企業適用特定稅率或稅制之情形(例如:薩摩亞或模里西斯)。各國家或地區是否符合CFC規定之低稅負區,應以該國家或地區當年度實際稅制情況認定。
二、符合豁免規定之CFC漏未申報:未申報符合具有實質營運活動或微量門檻之CFC,營利事業持有符合定義之CFC,即應依規定格式揭露CFC相關資訊,倘CFC符合豁免規定,仍須檢附CFC符合豁免規定適用要件之相關文件。
三、計算CFC當年度盈餘適用匯率錯誤:CFC及其轉投資事業之財務報表外幣金額,未依規定按當年度臺灣銀行每月末日之牌告外幣收盤即期買入匯率計算之年度平均匯率換算為新臺幣。
四、逾期提示CFC財務報表:營利事業申報CFC虧損,未於所得稅結算申報期限內檢附經會計師簽證之財務報表或其他替代文據,又疏忽未於申報期限屆滿前向稽徵機關申請延期提供,或於申報書第B7頁「營利事業認列受控外國企業(CFC)所得明細表」勾選「併同本次申報案件申請延期提示文據」,延長之期間最長不得超過6個月,並以1次為限,致稽徵機關核定之CFC虧損,將無法適用CFC前10年虧損扣除規定。
該局特別提醒,營利事業於辦理113年度營利事業所得稅結算申報時,請檢視有無上述情形,並依相關法令規定正確填報。如仍有不明瞭之處,歡迎至該局網站(https://www.ntbna.gov.tw)查詢相關法令或利用免費服務電話0800-000321洽詢,該局將竭誠提供詳細諮詢服務。
新聞稿聯絡人:營所稅組 李股長
聯絡電話:(03)3396789轉1350
陸委會沈副主委出席「進得去、出得來?中共出入境新規定的風險與影響」座談會,示警中共「出入境新規」,將使資訊安全、商業安全、甚至人身安全更具有不確定性的風險,並呼籲對岸以兩岸人民福祉為念,讓交流回到理性、可預期的軌道【焦點新訊】
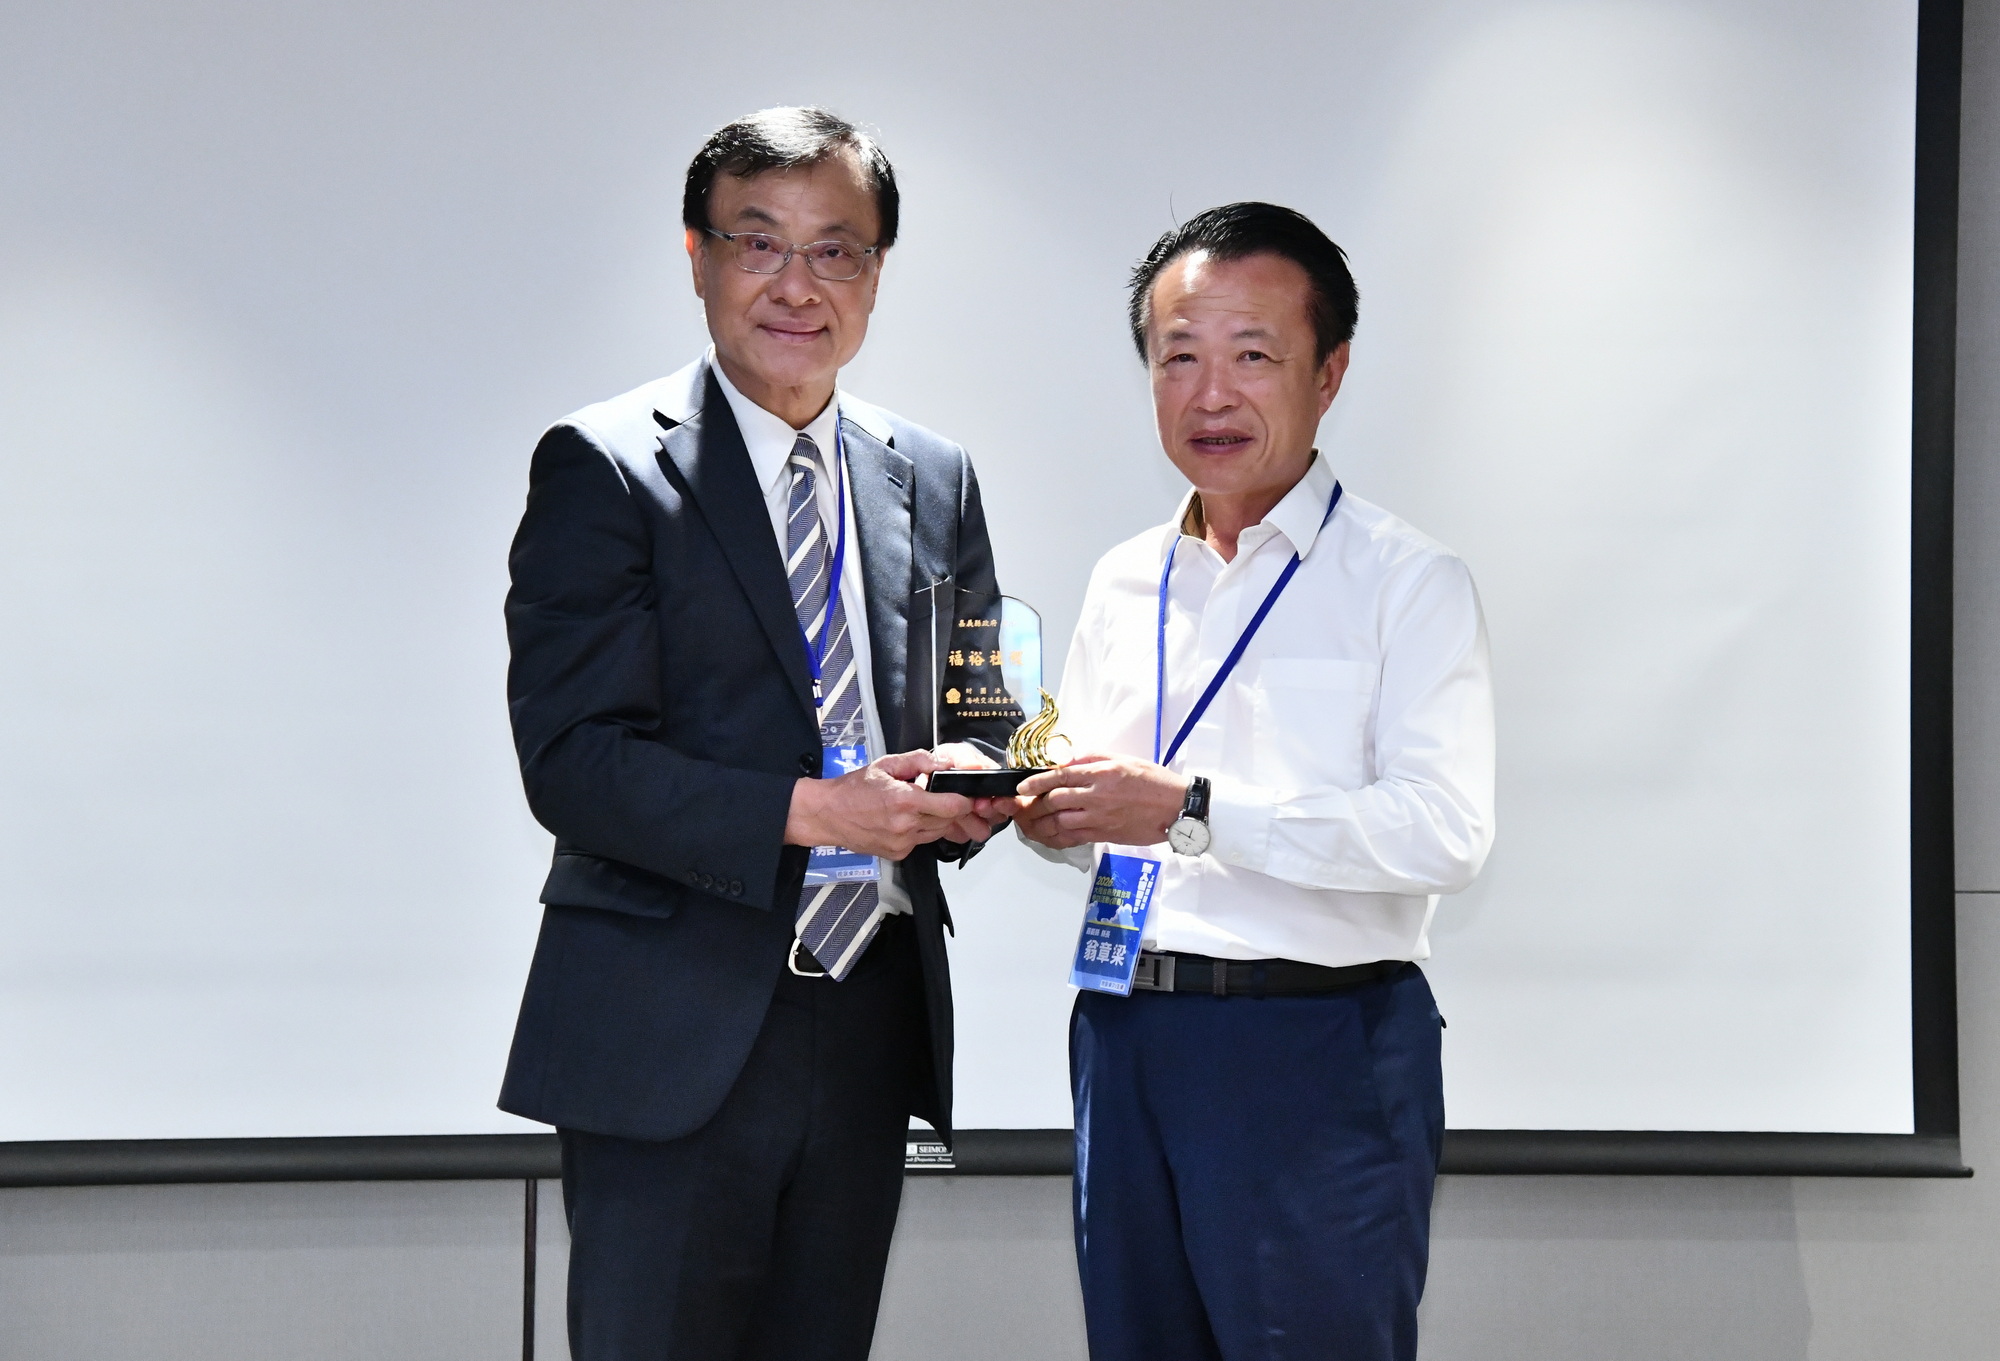
蘇嘉全:感謝台商攜手海基會守護國人 持續協助台商轉型升級再創商機【最新活動】
AI浪潮下的文化創意產業:產業鏈邏輯與市場重塑【精選文章】
臺灣第一支身障棒球隊 揮出不放棄的精神【深度專訪】
臺灣人民如何繼承在中國大陸的房產【兩岸經貿講座輯要】
簡析中國大陸《國務院出境入境管理規定》 對臺商出入境限制之風險【臺商財經法律顧問專欄】