大陸公司資產處分實務—土地出售、股權轉讓與資金滙回
- 資料發布日期:115-10-13
- 最後更新日期:115-10-13
文 / 漢邦管理顧問有限公司 葉祐逸協理、張銓主任
近年部分臺商因世代交替、產業轉型及投資布局調整,陸續面臨大陸公司土地使用權、廠房及股權處分問題。實務上,大陸公司資產出售只是第一步,大陸投資架構、資產處分稅負、歷史經營缺失、投資紀錄及後續資金滙回往往彼此連動,任何一環資料不完整,都可能增加交易成本或影響資金回臺。
常見大陸公司退場方式,包括大陸公司直接出售土地使用權及廠房後清算註銷、境外控股公司直接轉讓大陸公司股權,以及臺灣個人轉讓持有大陸公司的境外控股公司股權。不同大陸投資架構在稅負、價金流向、投資成本認定及臺灣個人或法人受控外國企業(Controlled Foreign Company, 以下簡稱CFC)申報上均有差異。因此,臺商規劃大陸公司退場時,應將交易稅負、潛藏經營風險、投資紀錄與資金滙回一併檢視。本文即依此架構說明相關實務問題。
壹、大陸公司土地使用權出售與股權轉讓稅務與金流處理方式
一、房地產處分稅負與資金滙回
由大陸公司直接出售土地、廠房時,價金先進入大陸公司,交易可能涉及增值稅、附加稅費、印花稅、契稅、土地增值稅及企業所得稅;如再將所得分配予境外公司(大陸公司股東),尚可能涉及境外公司的非居民企業所得稅。因此,相關稅負可能依「資產出售—公司獲利—盈餘分配」逐層發生。相關稅負及金流如下:
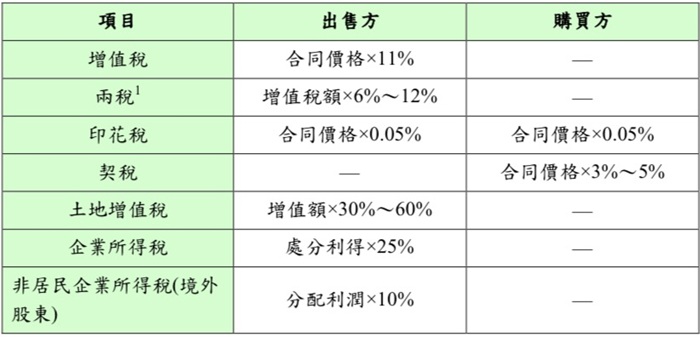
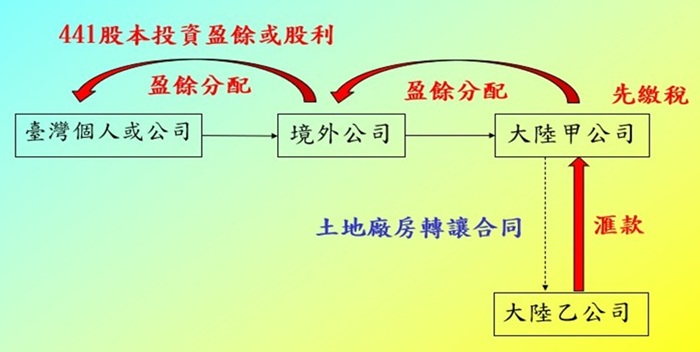
大陸公司收取土地使用權、廠房出售價金,如欲滙至境外股東,仍須經盈餘分配及完稅程序;匯入臺灣時,應依資金性質辦理外匯申報,填寫外匯申報書分類編號及項目為「441股本投資盈餘或股利」2 。
實務上曾有大陸地方單位以「徵收」名義收購土地使用權,名目上為「政策性搬遷」3,讓公司以為無須支付土地增值稅,但實際上地方單位與公司所簽署之「收儲協議」,實質屬於土地使用權買賣合同,公司最終仍須繳納土地增值稅。因此,簽約前應釐清交易性質及課稅依據,並將稅務處理與負擔安排載明協議,不能僅憑地方單位口頭承諾就認定免繳土地增值稅。
二、直接股權轉讓架構
若改由境外公司轉讓大陸公司股權,交易標的是股權而非土地使用權、廠房。出售方主要涉及印花稅及非居民公司處分利得之企業所得稅;與直接出售不動產相比,稅負項目較少,且無須負擔最重的土地增值稅。
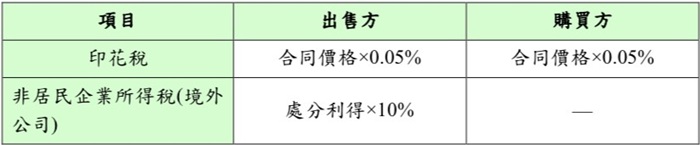
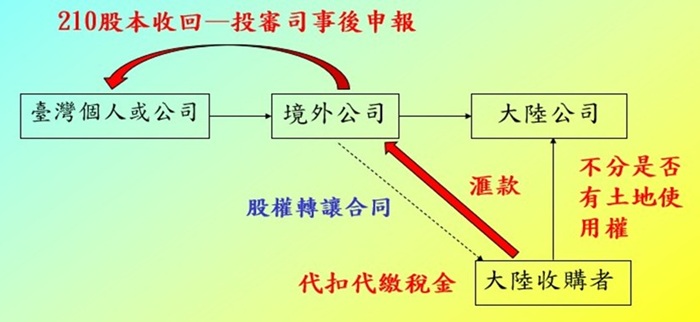
在直接股權轉讓架構下,大陸收購者將股權價金支付予境外公司,並依規定辦理相關稅款之代扣代繳。資金匯入臺灣時,依據經濟部投資審議司審核要求4,應填寫外匯申報書分類編號及項目為「210收回股本投資」5。惟是否得認定為投資本金,仍應有經濟部投資審議司核准函、備查文件及相關出資證明作為佐證6;如歷史投資事實未完整申報大陸投資,通常應先向經濟部投資審議司補申請相關大陸投資紀錄,再向經濟部投資審議司申報股權轉受讓及資金滙回。
三、間接股權轉讓之大陸課稅風險
若境外公司股權價值主要來自大陸公司所持有的不動產,大陸稅務機關仍可能依來源所得及間接轉讓規定課稅。依《國家稅務總局關於非居民個人股權轉讓相關政策的批復》(國稅函[2011]14號)及《關於境外所得有關個人所得稅政策的公告》(財政部、稅務總局公告2020年第3號),境外公司股權價值如與大陸公司及境內不動產高度相關,股權被轉讓前3年(連續36個公曆月份)內的任一時間,被投資的大陸公司的資産公允價值50%以上直接或間接來自位於大陸境內的不動産,取得的所得為來源於大陸境內的所得。
因此,間接股權轉讓仍須穿透檢視境外公司股權價值與大陸公司境內資產價值之關聯性。
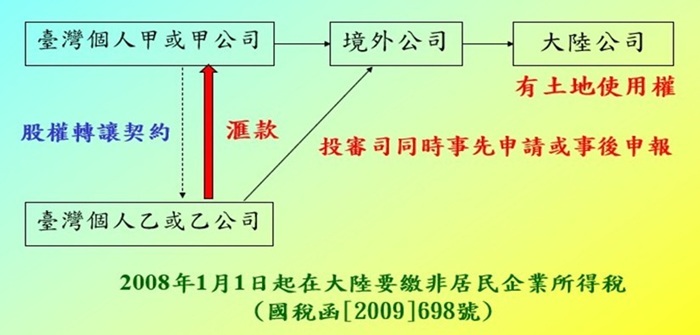
就前述臺灣個人所得規定而言,若境外公司B在其股權轉讓前3年內任一時間,被投資的大陸公司的資產公允價值有50%以上直接或間接來自大陸境內不動產,相關股權轉讓所得將被認定為大陸境內來源所得。
四、股權轉讓與房地產出售之比較
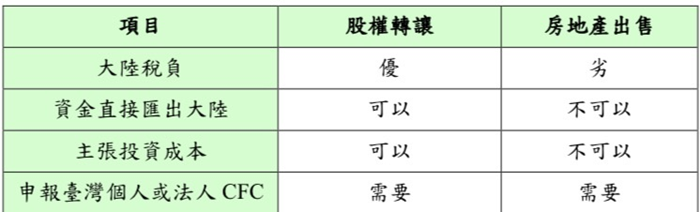
從大陸公司退場與資金回收角度觀察,股權轉讓通常具有價金直接支付境外股東及較容易與原始投資成本連結的優點;房地產出售則屬大陸公司處分資產,價金先留在大陸公司,再透過盈餘分配等方式逐層匯出。惟股權轉讓並不表示可以忽略大陸公司經營歷史遺留問題,因買方承接的是整個大陸公司及其既有法律關係,現存的帳務、稅務、海關、外匯與勞動等經營缺失,將成為買方盡職調查(合規檢查)與股權交易價格議價的重點。
貳、大陸公司股權轉讓前盡職調查必要性與常見缺失
股權交易的本質,是買方承接大陸公司的股權及公司持續存在的法律關係。對賣方而言,希望以較高價格出售;對買方而言,則必須透過盡職調查(合規檢查)辨識公司潛藏的行政處罰、補稅、補繳社保、補繳住房公積金、海關追徵進口關稅、增值稅或其他潛在的法律風險。因此,無論站在買方或賣方立場,股權交易前進行盡職調查(合規檢查)都是決定交易價格、交割條件及風險分配的重要依據。
一、大陸公司經營不合規案例
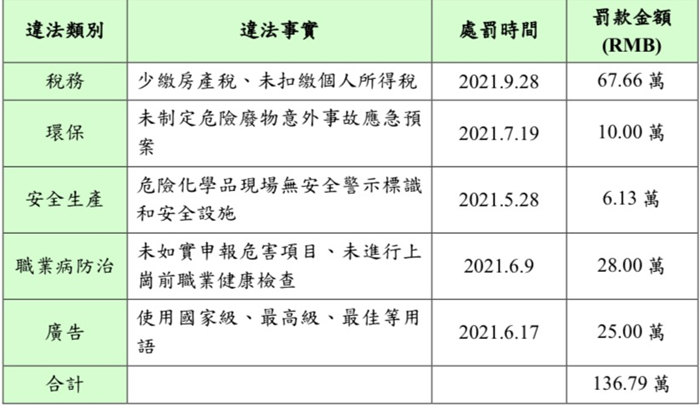
公司歷史缺失不一定只存在於財務報表。以遠東服裝(蘇州)有限公司於2021年公開處罰案為例,違規事項同時涵蓋稅務、環保、安全生產、職業病防治及廣告管理,累計罰款人民幣136.79萬元。若類似問題於股權交易前未被辨識,買方可能在股權交割後承受持續性的行政罰款與稅務風險。
二、大陸公司信用評價管理制度
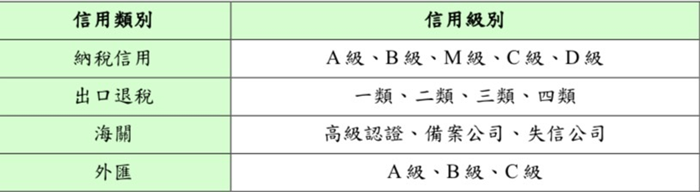
大陸公司在納稅信用、出口退稅、海關及外匯管理等領域,均有不同的分類或分級制度。這些信用等級可視為大陸公司合規狀況的「健康檢查」;若多項評價均落在較低等級,往往反映大陸公司在稅務、海關或外匯管理上可能存在缺失,買方可能在股權交割後承受極大的行政罰款及稅務風險,應當理性判斷放棄收購股權程序。
三、大陸公司分類信用管理之連帶關係
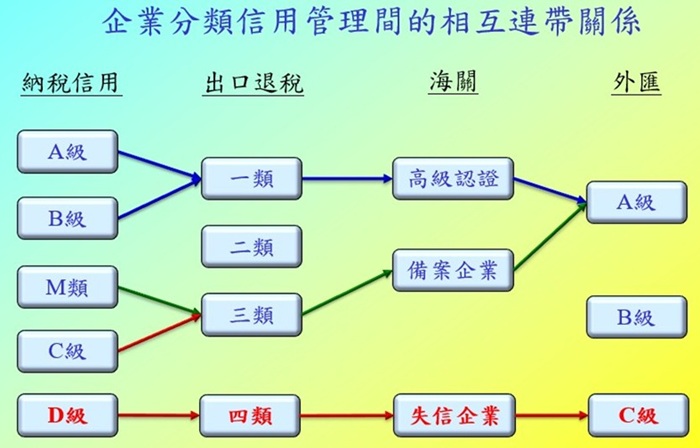
大陸公司的納稅信用、出口退稅、海關及外匯資料並非完全孤立。當主管機關透過信用資訊、申報資料及交易紀錄進行勾稽時,一項分類的異常可能增加其他分類的查核風險。對準備收購或出售股權的臺商企業而言,盡職調查(合規檢查)不宜只由會計帳務、稅務出發,而應以跨部門方式盤點大陸公司是否存在相互矛盾的各分類的申報資料。
四、主要檢核領域與常見經營缺失
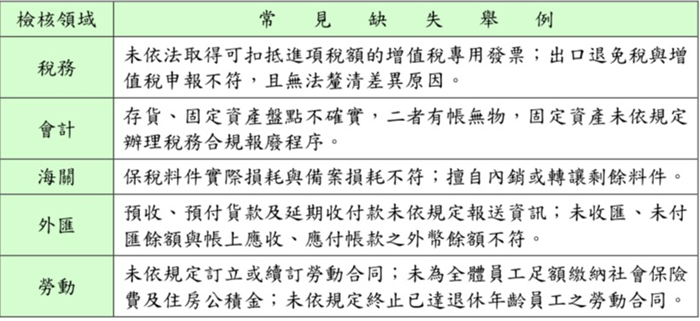
下表僅就常見經營缺失舉例,實際檢核範圍應依公司營運情況調整。
五、大陸公司經營缺失問題因應方式
(一)買方立場
對買方而言,首先確認重大經營缺失是否構成解除交易事由,並將補稅、行政罰款、社會保險費用及住房公積金等可量化風險反映於價金調整、尾款保留或交割條件。若整體法律及稅務風險已高於收購效益,亦應重新評估是否繼續收購股權程序。
(二)賣方立場
賣方應於大陸公司退場前檢查並改善歷史經營缺失,對無法排除的潛在風險,可於股權轉讓合同中約定「現況交付」,並依預估補稅、行政罰款及社會保險費用、住房公積金等補繳金額保留交易尾款。雙方可約定於股權轉讓登記後1年,依行政裁罰及稅款追繳情況結算交易尾款,亦可透過銀行「共管帳戶」,要求買賣雙方同時簽名始得放款,保障股權價金回收。
參、臺灣個人CFC申報、投審司核准函與資金滙回關係
大陸公司資產處分後,資金滙回臺灣仍涉及外匯申報、大陸投資申報、CFC申報及資金來源說明,大陸投資歷史紀錄若與實際金流不一致,問題往往會在此時集中浮現。
一、資金滙回之跨部門資訊勾稽與查核
跨境資金滙回臺灣時,同一筆資金可能同時涉及銀行、中央銀行、法務部調查局、財政部及經濟部投資審議司(以下簡稱投審司)等不同部門傳遞資訊。
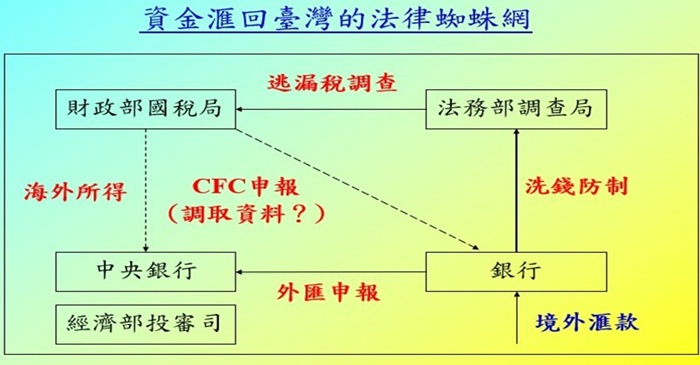
滙款人應確保原始投資、增資、股權變動、完稅證明、滙款紀錄及CFC申報等資料相互一致;如持股比例、投資成本、資金性質或投資路徑出現差異,日後在資金滙回、稅務申報或主管機關查核時,可能增加說明及補正成本。
若因正式滙款程序繁瑣而改採地下滙兌或對敲方式處理資金,在大陸可能涉及違反外匯管理規定,情節嚴重者並可能涉及逃滙罪或非法買賣外匯罪之刑事責任7,在臺灣亦可能涉及《銀行法》、《管理外匯條例》非法經營滙兌罪、常業非法買賣外匯罪及《洗錢防制法》洗錢罪等法律責任8。
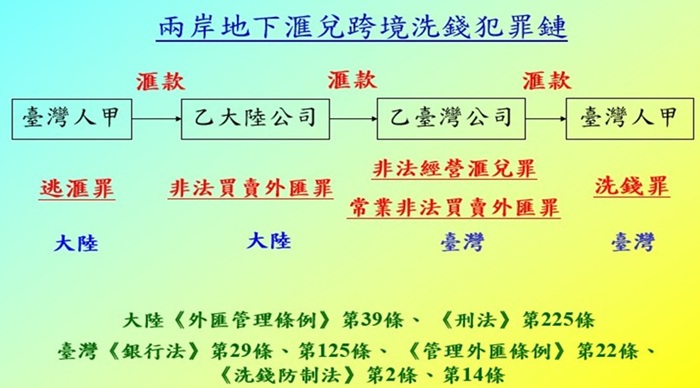
因此,大陸公司資產處分不僅要完成變現,更應確保價金取得與滙回路徑具備可說明性與可追溯性。
二、控股公司之個人CFC申報與資金回臺
臺商透過境外公司投資大陸公司,若境外公司設於低稅負國家或地區,且個人及關係人直接或間接持股合計達50%以上,或具有控制能力,即可能構成個人CFC。本人與配偶及二親等以內親屬合計直接持股達10%以上,且不符實質營運及盈餘豁免條件者,原則上須依持股比例計算CFC營利所得,計入基本所得額9。
個人CFC申報、所得計入及實際課稅應分別判斷。新臺幣700萬元為CFC盈餘豁免門檻,須檢視同一申報戶的個別及合計CFC盈餘;新臺幣750萬元則為個人基本所得額扣除額,並非滙回額度。即使境外公司盈餘未分配或未滙回,個人股東仍具CFC申報及所得計入義務,在資金滙回臺灣前,個人應事先檢視歷年漏未申報CFC、基本所得額,瞭解行政罰款及補繳稅金的負擔。
三、外匯申報與投審司核准函之關係
銀行受理跨境投資相關結匯時,會依資金性質確認相應文件。對透過第三地區公司間接投資大陸地區,以及直接投資大陸地區,匯出股本、匯入轉讓或減資、撤資款項、匯入股利盈餘所需提出的文件並不完全相同。投審司核准函不只是行政申報紀錄,也是銀行辨識資金性質的重要佐證。
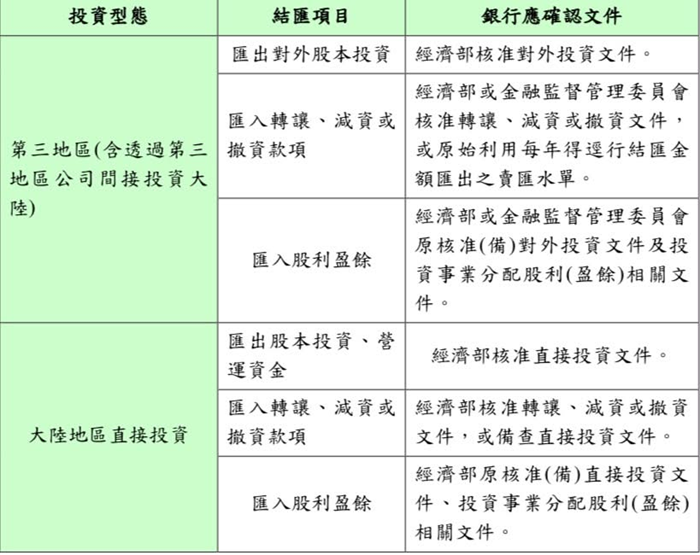
四、投資成本證明與投審司申報
個人滙回海外資金時,應先區分「原始投資本金」與「海外所得」。依財政部《核釋個人滙回海外資金應否補報、計算及補繳基本稅額之認定原則及檢附文件規定》10,海外投資本金或減資退還原則上並非海外所得,但須以投審司核准或備查文件、滙款證明、股東資料及登記文件等,佐證實際出資及股權關係;超過可證明投資成本的部分,仍應依所得性質辦理申報。
個人應保存歷年大陸公司設立、增資、股權移轉、減資及清算紀錄。須特別注意,以境外公司自有資金或未分配利潤增資大陸公司,即使未自臺灣滙款,只要實際增加臺灣個人的大陸投資金額,仍須依規定申請投審司核准,留存文件以證明歷年大陸投資成本及資金來源。
五、提前主動陳報歷次大陸投資
建議在資金回臺或辦理大陸股權交易前,應先整理股權沿革及歷年大陸投資金流,如果發現歷年來大陸或港澳投資未完整申報,應評估提前主動陳報。過去移轉股權、贈與股權涉及所得課稅問題,投審司將要求個人提出完稅或免稅證明,如不想補繳稅金,須等待超過移轉股權、贈與股權之課稅期後,再向投審司進行主動陳報歷次大陸投資。
六、大陸資金滙回臺灣之準備工作
個人若有將大陸資金滙回臺灣之想法,應事先準備大陸公司股權轉讓、減資或清算等投審司核准函、境外公司財務報表、個人CFC申報及盈餘滙回等文件,避免大陸公司股權交易完成後才補申請或製作相關文件。下表為資金是否滙回的實務工作項目比較:
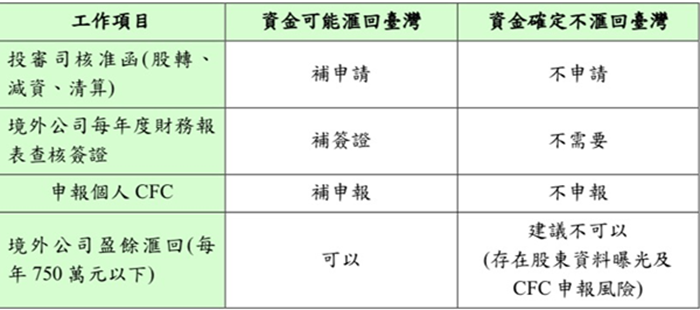
符合個人CFC所得計入要件而未申報者,日後個人欲滙回資金,須先補報2023年以後的CFC營利所得並處理相關稅負,以及向投審司主動陳報歷次大陸投資。因此,臺商應於進行處分大陸資產前,先思考決定是否將資金滙回臺灣,才能有時間準備資金滙回的必要文件。
- 兩稅是指城市維護建設稅、教育費附加。
- 居民直接投資外國產業股本所得之紅利、盈餘或股利,參見中央銀行「匯入匯款之分類及說明」。
- 大陸《土地增值稅暫行條例》第8條第2項,因國家建設需要依法徵收、收回的房地產,免徵土地增值稅。
- 參見經濟部投資審議司網站常見問答之問題內容「我國投資人甲原經貴部核准間接在大陸投資A公司,現預計將A公司股權轉讓給國內投資人乙,請問該如何提出申請?但如預計將A公司股權轉讓給國外投資人丙,請問又該如何提出申請?」之說明。最後上網檢視日期:2026年10月6日。
- 居民收回原直接投資國外事業之股本,包括股本轉讓及分公司營運資金,參見中央銀行「匯入匯款之分類及說明」。
- 參見財政部108.01.31臺財稅字第10704681060號令之「非屬海外所得—海外投資本金或減資退還款項」類型之「直接投資本金收回」例示文件。
- 大陸《外匯管理條例》第39條、《刑法》225條。
- 臺灣《銀行法》第29條、125條;《管理外匯條例》第22條、《洗錢防制法》第2條、14條。
- 個人受控外國公司(CFC)制度係依《所得基本稅額條例》第12條之1建立,行政院核定自2023年1月1日施行;《個人計算受控外國公司所得適用辦法》亦自同日施行。
- 財政部108年1月31日臺財稅字第10704681060號令。
相關圖片

表1

表2

表3

表4

表5

表6

表7

表8

210股本收回_投審司事後申報

國稅函698號

441股本投資盈餘或股利

企業分類信用管理間的相互連帶關係

資金匯回台灣的法律蜘蛛網

兩岸地下匯兌跨境洗錢犯罪鏈
熱門推薦
總統發表國慶演說 「臺灣 山巔之城,地上的鹽,世上的光」【焦點新訊】
海基會邀大陸臺商及陸配代表參與國慶觀禮,共慶中華民國115年生日【最新活動】
好文轉載| 美中科技與經濟制裁角力:法律與成效分析【精選文章】
臺灣第一支身障棒球隊 揮出不放棄的精神【深度專訪】
臺灣人民如何繼承在中國大陸的房產【兩岸經貿講座輯要】
簡析中國大陸《國務院出境入境管理規定》 對臺商出入境限制之風險【臺商財經法律顧問專欄】